
تورم در سال ۲۰۲۶ به یکی از چالشهای اصلی سرمایهگذاران و خانوارها تبدیل شده است. افزایش قیمت انرژی ناشی از درگیریهای ژئوپلیتیک، همراه با سیاستهای مالی انبساطی، فشار تورمی را در بسیاری از اقتصادهای بزرگ ایجاد کرده است . تورم، قدرت خرید پول را کاهش میدهد و برنامههای مالی بلندمدت را با مخاطره مواجه میکند. در این مقاله، استراتژیهای عملی و مبتنی بر شواهد برای مقابله با تورم را بررسی میکنیم تا بتوانید از سرمایه خود در برابر کاهش ارزش محافظت کنید.
درک ماهیت تورم و اهمیت مقابله با آن
تورم به افزایش مستمر سطح عمومی قیمتها گفته میشود و اثر مستقیمی بر ارزش پول دارد . در شرایط تورمی، یک دلار امروز در آینده قدرت خرید کمتری خواهد داشت. این موضوع برای سرمایهگذاران، بازنشستگان و هر کسی که به پسانداز خود متکی است، تهدیدی جدی محسوب میشود. درک این نکته ضروری است که استراتژیهای مقابله با تورم باید بر اساس افق زمانی و تحمل ریسک هر فرد تنظیم شود.
طلا: از پوشش تورمی تا دارایی ساختاری
طلا همواره به عنوان یکی از ابزارهای سنتی مقابله با تورم شناخته میشود، اما نقش آن در سالهای اخیر دستخوش تغییرات بنیادینی شده است.
عملکرد تاریخی طلا در برابر تورم
تحقیقات نشان میدهد که طلا در افقهای بلندمدت (بیش از ۴۰ سال) میتواند پوشش مؤثری در برابر تورم باشد . در دورههای تورمی شدید مانند سالهای ۱۹۷۳ تا ۱۹۷۹ که تورم سالانه آمریکا به طور متوسط ۸.۲ درصد بود، قیمت طلا سالانه حدود ۳۵ درصد افزایش یافت . با این حال، رابطه طلا و تورم وابسته به بازه زمانی و شرایط اقتصادی است.
تغییر در ماهیت طلا
تحلیلهای جدید نشان میدهد که نقش طلا در پرتفویها از یک پوشش تاکتیکی در برابر تورم به یک دارایی ساختاری تغییر کرده است . بانکهای مرکزی، به ویژه در بازارهای نوظهور، به خریداران غالب طلا تبدیل شدهاند و این تقاضای ساختاری، یک کف قیمتی برای طلا ایجاد کرده است . از سال ۱۹۷۰، دلار آمریکا بیش از ۸۵ درصد از قدرت خرید خود را از دست داده است، در حالی که طلا توانسته ارزش واقعی خود را حفظ کند .
احتیاط در سرمایهگذاری طلا
با وجود مزایای بلندمدت، سرمایهگذاری در طلا با احتیاطهایی همراه است. در افقهای کوتاهمدت (۲ تا ۳۲ ماه)، همبستگی طلا با تورم معمولاً ناچیز و غیرقابل اعتماد است . همچنین، در دورههای افزایش نرخ بهره واقعی، رابطه طلا و تورم میتواند معکوس شود و طلا عملکرد ضعیفی داشته باشد . به عنوان مثال، در سال ۲۰۲۲، با وجود تورم بالا، طلا پس از رسیدن به سقف قیمتی، بیش از ۲۰ درصد ریزش کرد و تا اکتبر همان سال به کف نرسید .
توصیه عملی برای سرمایهگذاری در طلا
برای سرمایهگذاران بلندمدت (بیش از ۱۰ سال)، طلا میتواند بخشی از سبد دارایی باشد، اما برای پوشش تورم در کوتاهمدت نباید به آن تکیه کرد. نسبت ۵ تا ۱۰ درصدی طلا در پرتفوی میتواند به کاهش ریسک کلی کمک کند .
اوراق بهادار محافظتشده در برابر تورم (TIPS)
اوراق خزانهداری محافظتشده در برابر تورم (TIPS) یکی از معدود ابزارهای مالی هستند که به طور مستقیم برای محافظت در برابر تورم طراحی شدهاند.
نحوه عملکرد TIPS
TIPS اوراق قرضه دولتی هستند که اصل سرمایه آنها بر اساس شاخص قیمت مصرفکننده (CPI) تعدیل میشود . اگر تورم افزایش یابد، اصل سرمایه و به دنبال آن سود پرداختی افزایش مییابد . در زمان سررسید، سرمایهگذار یا اصل تعدیلشده یا اصل اولیه را دریافت میکند، هر کدام که بیشتر باشد، بنابراین اصل سرمایه تضمین میشود .
مزایا و معایب TIPS
مزایا: این اوراق پوشش مستقیم تورم را ارائه میدهند، توسط دولت آمریکا تضمین میشوند و از مالیات ایالتی و محلی معاف هستند . همچنین همبستگی پایینی با سایر داراییها دارند و میتوانند نوسان کلی پرتفوی را کاهش دهند .
معایب: در شرایط کاهش تورم، اصل سرمایه کاهش مییابد (اگرچه در سررسید تضمین میشود) . همچنین، تعدیلات اصل سرمایه مشمول مالیات بر درآمد فدرال در همان سال میشود، حتی اگر سرمایهگذار هنوز آن را دریافت نکرده باشد (پدیده “درآمد خیالی”) . در شرایط تورم پایین، بازده TIPS معمولاً کمتر از اوراق قرضه معمولی است .
توصیه عملی برای سرمایهگذاری در TIPS
TIPS برای سرمایهگذارانی که به دنبال محافظت از قدرت خرید خود در میانمدت تا بلندمدت هستند، گزینه مناسبی است. میتوان TIPS را مستقیماً از وزارت خزانهداری آمریکا یا از طریق صندوقهای قابل معامله (ETF) خریداری کرد .
املاک و مستغلات: پناهگاهی در برابر تورم
املاک و مستغلات به عنوان یک دارایی ملموس با پتانسیل حفظ ارزش در دورههای تورمی شناخته میشود.
عملکرد املاک در شرایط تورم
در بلندمدت، قیمت مسکن معمولاً با نرخ تورم همراستا حرکت میکند و حتی در اقتصادهای توسعهیافته ۲ تا ۳ درصد از تورم پیشی میگیرد . این همراستایی از طریق افزایش دستمزدها و هزینههای ساخت و ساز ایجاد میشود . در سالهای اخیر، افزایش هزینههای ساخت و ساز و محدودیت عرضه، به رشد اجارهبها کمک کرده است .
مزایا و ملاحظات
املاک مسکونی به دلیل ماهیت نیازمحور، در برابر تورم مقاومتر هستند و افزایش نرخ بهره معمولاً تأثیر محدودی بر تقاضا برای مسکن دارد . در بخش املاک تجاری، داراییهای صنعتی و لجستیکی به دلیل افزایش هزینههای انرژی و نیاز به مقاومسازی زنجیره تأمین، عملکرد بهتری دارند . با این حال، سرمایهگذاری در املاک نیازمند سرمایه اولیه بالا و نقدشوندگی پایین است. صندوقهای سرمایهگذاری املاک (REITs) و صندوقهای ETF املاک، راهی آسانتر برای دسترسی به این بازار هستند .
توصیه عملی برای سرمایهگذاری در املاک
برای سرمایهگذاران با افق بلندمدت (بیش از ۵ سال)، خرید مسکن یا سرمایهگذاری در صندوقهای املاک میتواند پوشش مناسبی در برابر تورم باشد . بخشهایی مانند مسکن دانشجویی و سرای سالمندان نیز به دلیل تقاضای ساختاری، فرصتهای جذابی ارائه میدهند .
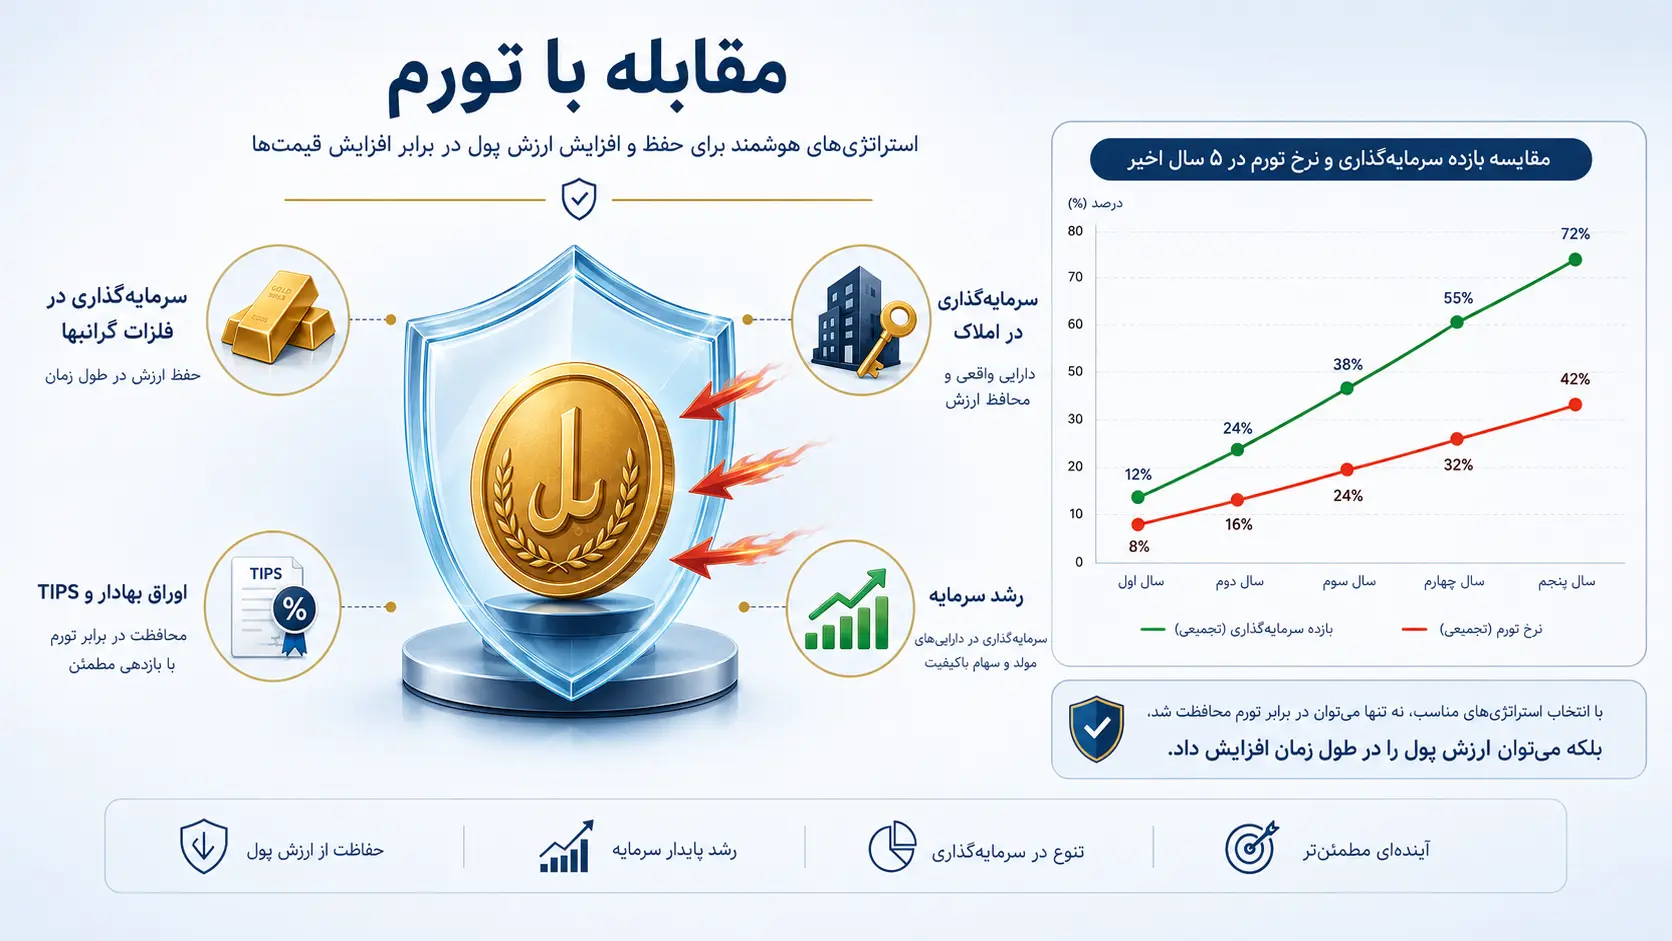
فلزات گران بها: نقره به عنوان مکمل طلا
نقره نیز مانند طلا میتواند نقش پوشش تورم را ایفا کند، اما با ویژگیهای متفاوت.
نقره در دورههای تورمی
تحقیقات نشان میدهد که طلا در دورههای تورم بالا، واکنش شدید و پایدارتری نسبت به تورم نشان میدهد، در حالی که نقره در دورههای تورم پایین، محافظت بیشتری ارائه میکند . این تفاوت به دلیل کاربردهای صنعتی گسترده نقره است که آن را به چرخههای تجاری حساستر میکند .
توصیه عملی برای سرمایهگذاری در نقره
نقره میتواند به عنوان مکمل طلا در پرتفوی عمل کند، به ویژه زمانی که انتظار میرود تورم در پنج ماه آینده افزایش یابد . با این حال، نقره به دلیل کاربردهای صنعتی، نوسان بیشتری دارد و به عنوان یک پوشش محض تورم کمتر از طلا قابل اعتماد است.
نفت و انرژی: پوششی مستقیم در برابر تورم انرژی
با توجه به اینکه تورم اخیر تا حد زیادی ناشی از افزایش قیمت انرژی بوده است، سرمایهگذاری در بخش انرژی میتواند استراتژی مؤثری باشد .
چرا سرمایهگذاری در انرژی؟
قیمت نفت در سال ۲۰۲۶ به دلیل درگیریهای خاورمیانه و اختلال در تنگه هرمز، افزایش چشمگیری داشته است . سرمایهگذاری در سهام شرکتهای نفتی یا صندوقهای مرتبط با انرژی، میتواند پوششی مستقیم در برابر تورم ناشی از انرژی باشد .
توصیه عملی برای سرمایهگذاری در انرژی
سرمایهگذاری در صندوقهای قابل معامله بخش انرژی یا سهام شرکتهای بزرگ نفتی، میتواند بخشی از استراتژی مقابله با تورم باشد، اما به دلیل نوسانات بالای قیمت نفت، باید با احتیاط انجام شود.
استراتژی سبد دارایی: تنوعبخشی کلید موفقیت
هیچ دارایی واحدی نمیتواند به طور کامل از تورم محافظت کند. تنوعبخشی میان داراییهای مختلف، کلید مدیریت ریسک تورم است.
رویکرد سبد چندلایه
لایه اول – داراییهای هسته: TIPS و اوراق قرضه کوتاهمدت برای حفظ ارزش اصلی سرمایه در برابر تورم.
لایه دوم – داراییهای ملموس: طلا، املاک و سایر کالاها برای پوشش تورم در افق بلندمدت.
لایه سوم – داراییهای با رشد: سهام شرکتهای با قدرت قیمتگذاری که میتوانند هزینههای بالاتر را به مصرفکننده منتقل کنند.
مدیریت ریسک با استیبلکوینها
ارزهای دیجیتال با پشتوانه دلار مانند USDT و USDC میتوانند به عنوان ابزار مدیریت نقدینگی و کاهش ریسک نوسان در پرتفوی عمل کنند، اما خودشان مستقیماً پوشش تورم نیستند.
نتیجهگیری و توصیههای نهایی
مقابله با تورم نیازمند رویکردی چندوجهی و متناسب با شرایط هر فرد است. استراتژیهای پیشنهادی بر اساس افق زمانی:
-
افق کوتاهمدت (کمتر از ۲ سال): TIPS و حسابهای پسانداز با بهره بالا. از سرمایهگذاری در طلا و املاک در این افق خودداری کنید، زیرا همبستگی آنها با تورم در کوتاهمدت قابل اعتماد نیست .
-
افق میانمدت (۲ تا ۱۰ سال): ترکیبی از TIPS، صندوقهای املاک (REITs) و طلا. در این افق، همبستگی طلا با تورم به شرایط نرخ بهره واقعی وابسته است و باید با احتیاط مدیریت شود .
-
افق بلندمدت (بیش از ۱۰ سال): سرمایهگذاری در املاک مسکونی، طلا و سهام شرکتهای با بنیاد قوی. در این افق، طلا و املاک عملکرد قابل اعتمادتری در حفظ ارزش دارند .
تنوعبخشی، سرمایهگذاری تدریجی و مشاوره با متخصصان مالی از اصول کلیدی موفقیت در مقابله با تورم هستند. به یاد داشته باشید که هیچ استراتژی واحدی برای همه شرایط مناسب نیست و باید بر اساس تحمل ریسک، افق زمانی و اهداف مالی خود، ترکیب مناسبی از داراییها را انتخاب کنید.
نظرات کاربران
همه دیدگاه ها